Kredīts pret nekustamā īpašuma ķīlu remontam: kad tas ir izdevīgāk
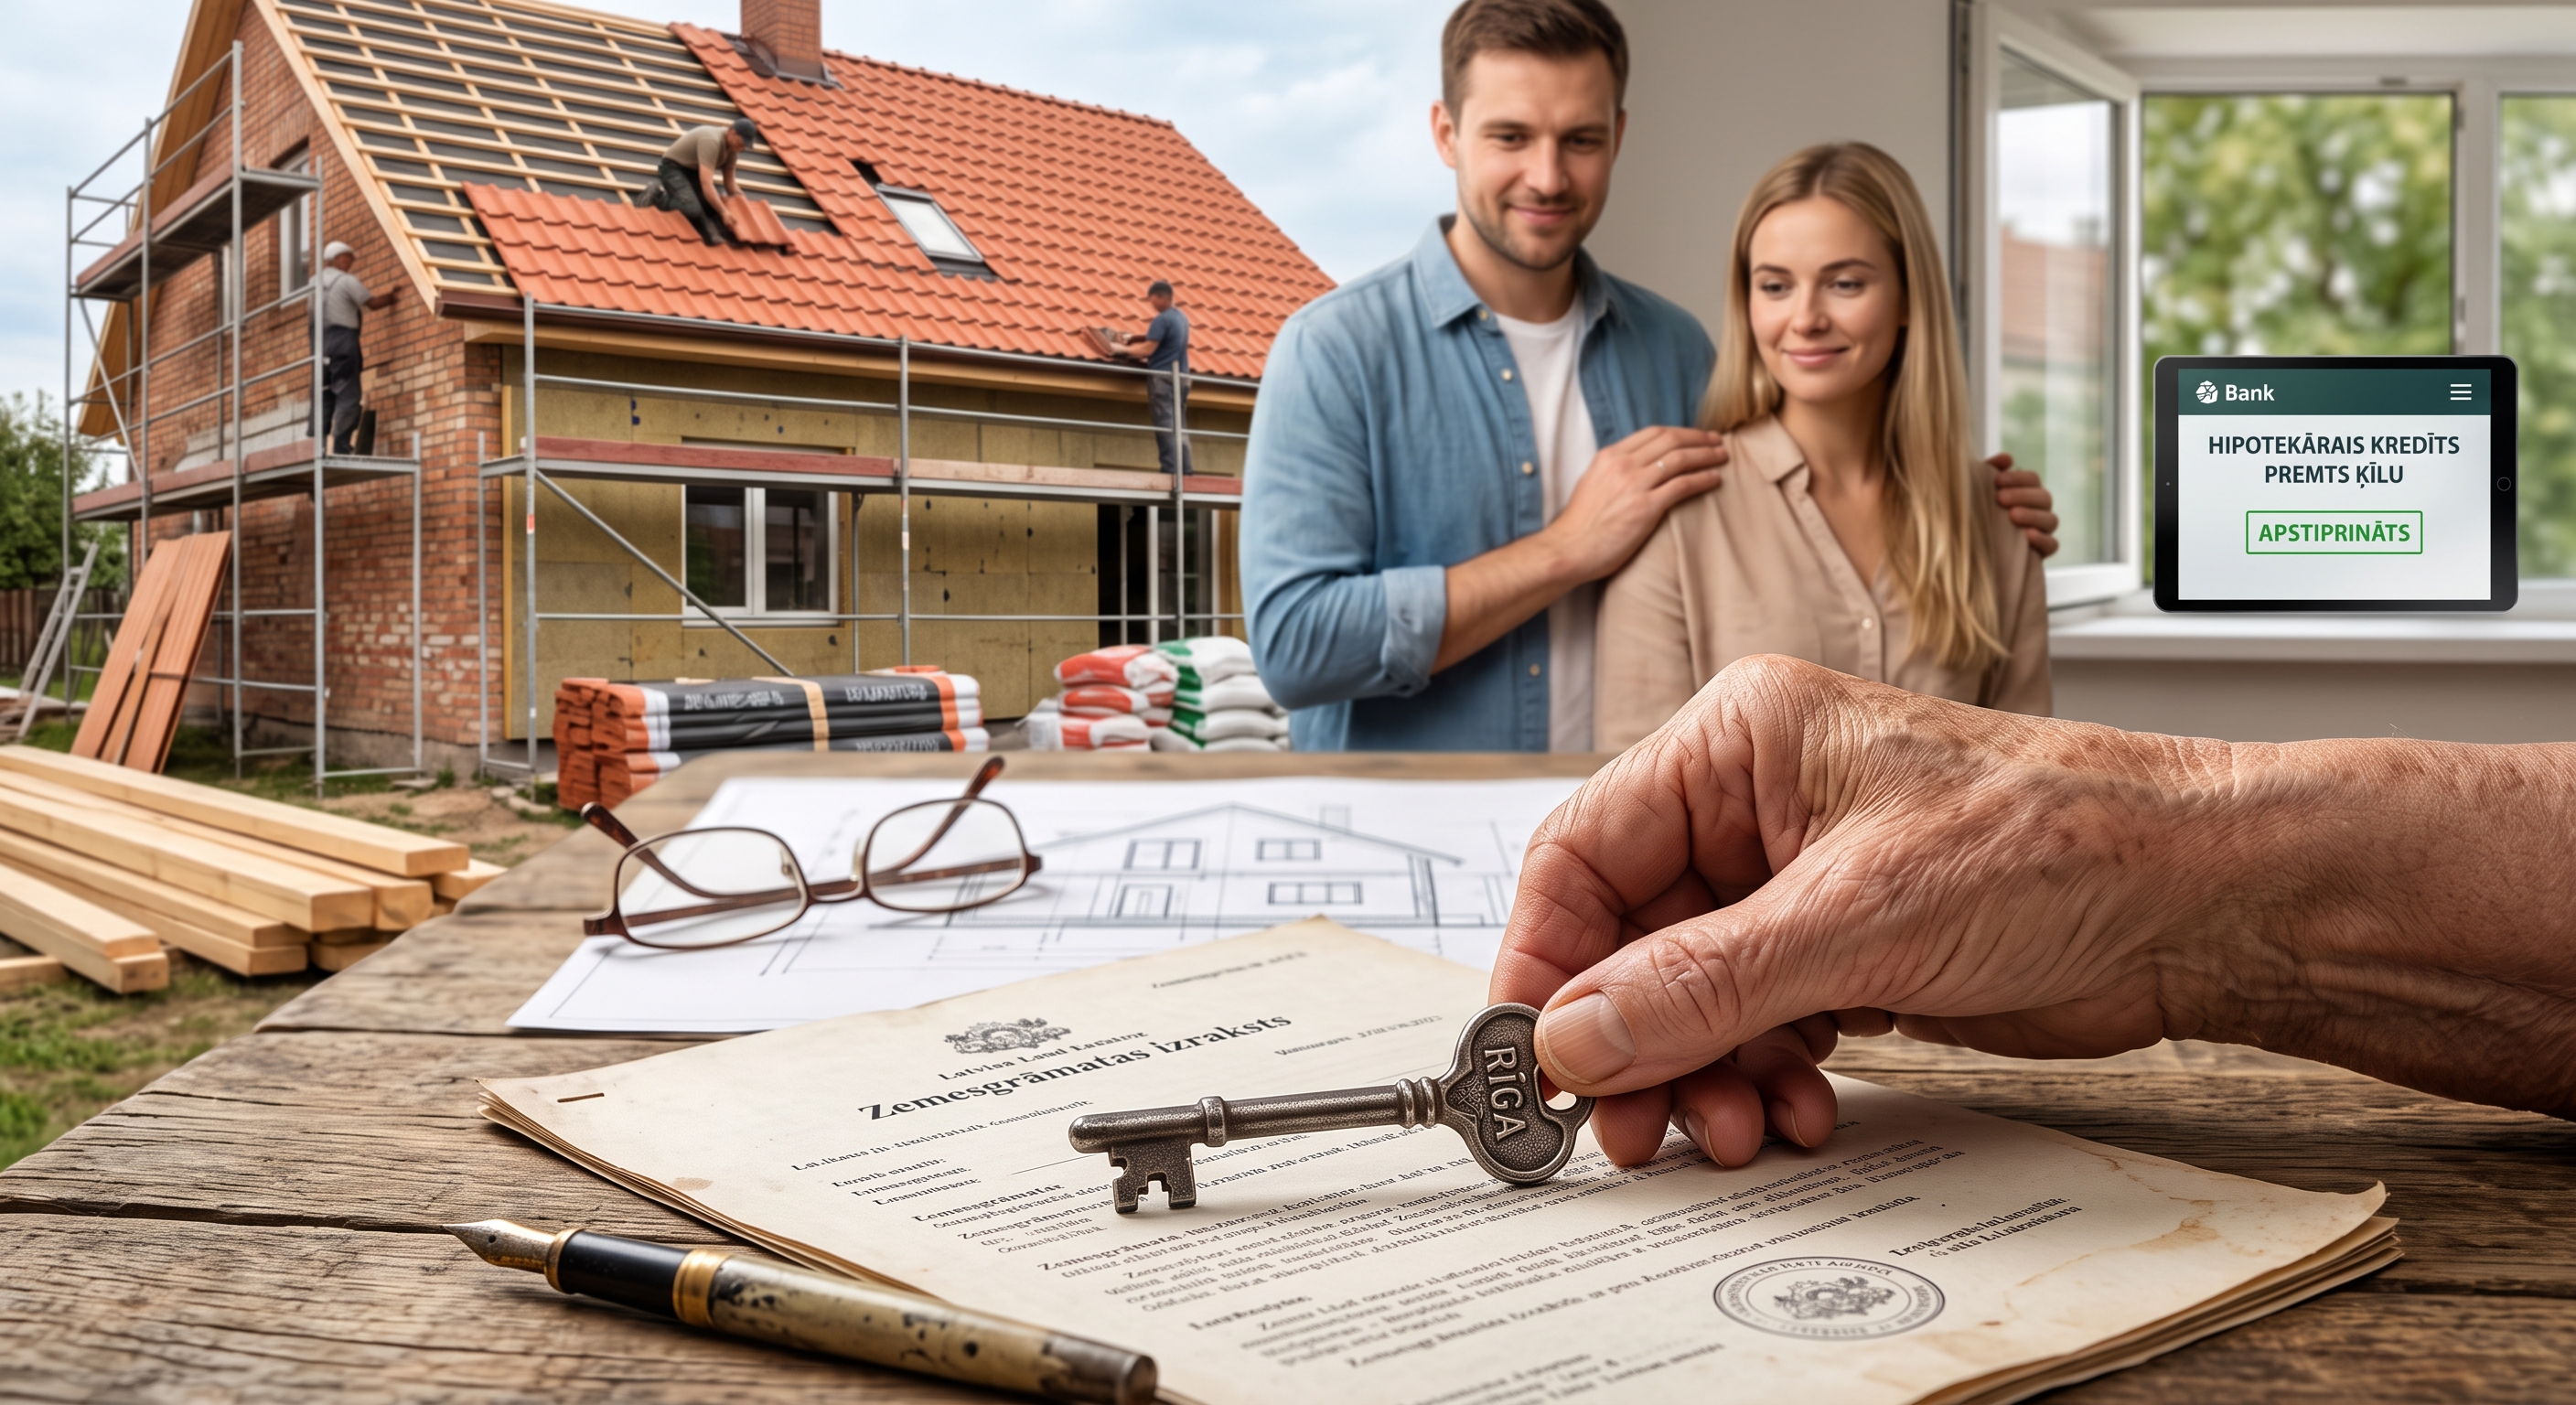
Ja plānotais remonts ir apjomīgs — fasādes siltināšana, jumta nomaiņa vai visas mājas kapitālais remonts — summa, ko vēlies aizņemties, bieži pārsniedz to, ko kredītiestādes piedāvā bez nodrošinājuma. Šādos gadījumos risinājums parasti ir kredīts pret nekustamā īpašuma ķīlu: aizdevums, kur pati māja vai dzīvoklis kalpo kā drošības garantija bankai. Šajā rakstā skaidrojam, kā tas strādā, kad tas ir izdevīgāk par parastu patēriņa kredītu un uz kādiem riskiem jāpievērš uzmanība.
Kas ir kredīts pret nekustamā īpašuma ķīlu
Kredīts pret nekustamā īpašuma ķīlu (dažkārt saukts arī par hipotekāro kredītu pret ķīlu) ir aizdevuma veids, kur aizņēmējs kā nodrošinājumu piedāvā savā īpašumā esošu nekustamo īpašumu — dzīvokli, māju vai zemi. Tā kā bankas risks šādā gadījumā ir ievērojami mazāks (ja aizņēmējs nevar atmaksāt kredītu, kredītiestādei ir tiesības pārdot ieķīlāto īpašumu), pretī aizņēmējs saņem:
- Būtiski zemāku procentu likmi nekā patēriņa kredītam.
- Lielāku pieejamo aizdevuma summu — bieži līdz pat 70–80% no īpašuma novērtētās vērtības.
- Garāku atmaksas termiņu, kas samazina ikmēneša maksājuma slogu.
Cik daudz var aizņemties un uz cik ilgu termiņu
Atšķirībā no kredīta remontam bez ķīlas (kur maksimālā summa parasti ir ap 20 000 €), kredīts pret nekustamā īpašuma ķīlu ļauj aizņemties ievērojami vairāk — konkrētā summa atkarīga no:
- Īpašuma tirgus vērtības (nosaka neatkarīgs vērtētājs).
- Aizņēmēja ienākumiem un esošajām saistībām.
- Tā, vai uz īpašumu jau ir cita ķīla (piemēram, esošā mājokļa kredīta atlikums).
Atmaksas termiņš var sniegties līdz 15–20 gadiem, kas šo variantu padara īpaši piemērotu tad, ja remonts ir daļa no ilgtermiņa īpašuma vērtības celšanas, nevis vienreizējs izdevums.
Kredīts pret ķīlu vs kredīts remontam bez ķīlas — kad izvēlēties katru
Vienkāršs veids, kā izlemt:
- Izvēlies kredītu bez ķīlas (skaties rakstu par kredītu mājokļa remontam), ja nepieciešamā summa ir līdz ~15 000–20 000 €, remonts ir vienas telpas vai dzīvokļa līmenī, un vēlies ātru, vienkāršu procesu bez papildu formalitātēm.
- Izvēlies kredītu pret ķīlu, ja summa pārsniedz 20 000 €, remonts skar visu māju (fasāde, jumts, inženiertīkli), un esi gatavs uzņemties garāku, formālāku pieteikšanās procesu apmaiņā pret ievērojami zemāku likmi.
Hipotekārais kredīts pret ķīlu — kā tas atšķiras
Termins "hipotekārais kredīts" bieži tiek lietots kā sinonīms "kredītam pret nekustamā īpašuma ķīlu", taču formāli hipotekārais kredīts visbiežāk ir kredīts, kas jau no paša sākuma tiek izsniegts konkrēta nekustamā īpašuma iegādei vai atjaunošanai, kur šis pats īpašums tad kalpo arī kā ķīla. Praksē abi termini remonta kontekstā tiek lietoti gandrīz identiski, un nosacījumi (likme, termiņš, novērtēšanas process) ir līdzīgi.
Kādi dokumenti un īpašuma novērtēšana nepieciešama
- Personu apliecinošs dokuments un ienākumu apliecinājums (tāpat kā patēriņa kredītam).
- Īpašuma tiesības apliecinošs dokuments (zemesgrāmatas izraksts).
- Neatkarīga īpašuma vērtējuma atzinums — parasti to organizē pati kredītiestāde vai tās sadarbības vērtētājs.
- Ja īpašumam jau ir cita ķīla — informācija par esošo aizdevumu un tā atlikumu.
Novērtēšanas process un darījuma noformēšana pie zvērināta notāra parasti pagarina kopējo pieteikšanās laiku līdz 1–3 nedēļām — būtiski ilgāk nekā kredītam bez ķīlas, kur atbildi var saņemt jau minūšu laikā.
Riski, kas jāzina pirms ķīlas noformēšanas
Kredīts pret ķīlu nav bez riska, un pirms lēmuma pieņemšanas vērts izsvērt:
- Īpašuma zaudēšanas risks — ja maksājumi netiek veikti, kredītiestādei ir tiesības uzsākt piedziņu pret ieķīlāto īpašumu.
- Papildu izmaksas — īpašuma vērtēšana, notāra pakalpojumi un ierakstīšana zemesgrāmatā rada papildu izmaksas, kas jāieplāno klāt kredīta summai.
- Ilgāks saistību periods — garāks termiņš nozīmē, ka kopumā samaksātā procentu summa var būt lielāka, pat ja likme ir zemāka.
Palīdzēsim saprast
Biežāk uzdotie jautājumi
Kredīta kalkulators
atbilde 5 minūtēs
līdz 20 000 eur, bez ķīlas
Sadarbībā ar 35+ kredītiestādēm
Personām, kuras veic saimniecisko darbību

.png)